
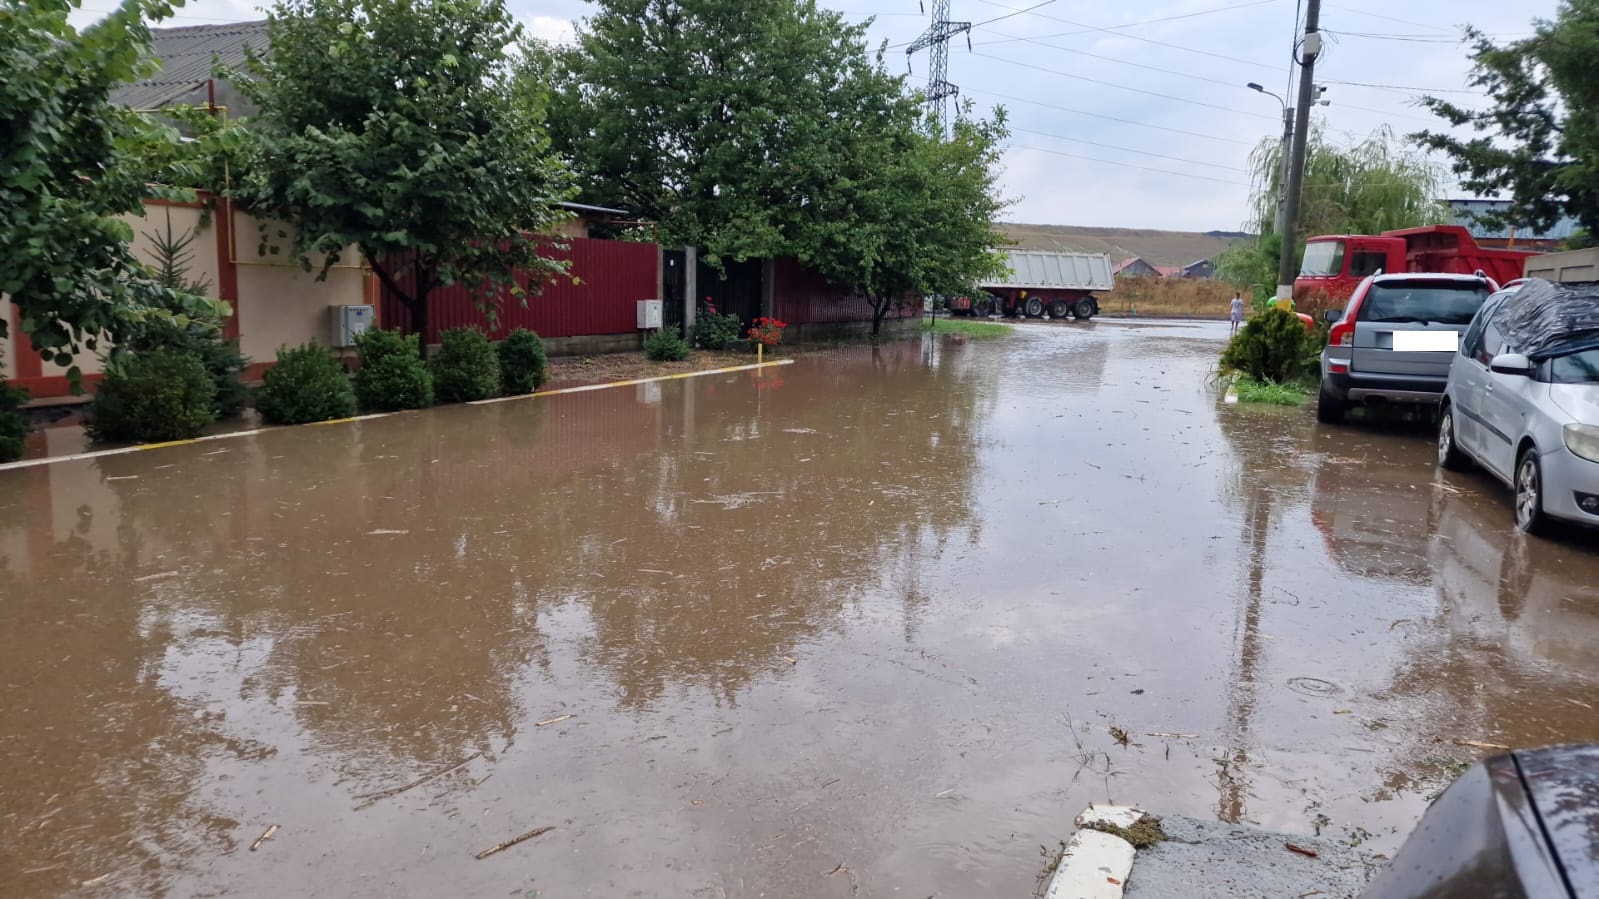
Românii care dețin case sau apartamente sunt obligați prin lege să încheie o asigurare împotriva dezastrelor naturale. Deși costul anual al unei polițe PAD este de numai 50 sau 130 de lei, în funcție de tipul construcției, trei sferturi dintre locuințele din România nu beneficiază de această protecție. Proprietarii care ignoră obligația legală riscă amenzi cuprinse între 100 și 500 de lei.
Potrivit celor mai recente date prezentate de Uniunea Națională a Societăților de Asigurare și Reasigurare din România (UNSAR), la 26 octombrie există o diferență considerabilă între preocuparea românilor pentru siguranța propriilor locuințe și măsurile pe care le iau efectiv pentru protejarea acestora.
Un studiu realizat de IRES, la solicitarea UNSAR, arată că 68% dintre români sunt interesați de protejarea locuinței și a bunurilor personale. Cu toate acestea, numai 25% dintre locuințe beneficiază de asigurarea obligatorie PAD, iar aproximativ 19% sunt protejate și prin polițe facultative.
Interesant este că preocuparea pentru siguranța locuințelor este mai ridicată în anumite regiuni, printre care se numără și Dobrogea, alături de București și sudul țării.
Avocat: Lipsa asigurării obligatorii poate avea consecințe mai grave decât amenda
„Din punct de vedere juridic, încheierea unei polițe PAD nu reprezintă o opțiune a proprietarului, ci o obligație expres prevăzută de Legea nr. 260/2008. Nerespectarea acesteia constituie contravenție și poate atrage aplicarea unei amenzi cuprinse între 100 și 500 de lei. Trebuie însă subliniat că sancțiunea contravențională este doar una dintre consecințe.
În cazul producerii unui dezastru natural, proprietarul care nu deține o asigurare valabilă nu poate solicita despăgubiri în baza sistemului PAD, fiind nevoit să suporte din propriile resurse prejudiciile suferite. Mai mult, plata unei eventuale amenzi nu îl exonerează de obligația de a încheia asigurarea. Prin urmare, această obligație legală trebuie privită nu doar ca o măsură administrativă, ci și ca un instrument de protecție patrimonială”, ne-a declarat avocatul Ionuț Cazan din Baroul Constanța.
Cu toate că asigurarea este obligatorie, nu toți proprietarii cunosc și consecințele nerespectării legii. Conform cercetării IRES, 83% dintre respondenți știu că trebuie să încheie o poliță PAD, însă numai 55% cunosc faptul că lipsa acesteia poate atrage o amendă.
Cât costă asigurarea obligatorie a locuinței
Prețul poliței PAD diferă în funcție de materialele din care este construit imobilul.
Pentru locuințele de tip A, categorie în care intră, în principal, clădirile cu structură de rezistență din beton armat, metal sau lemn, precum și cele cu pereți exteriori din cărămidă arsă ori alte materiale prevăzute de lege, prima anuală este de 130 de lei. Suma maximă asigurată este de 100.000 de lei.
În cazul locuințelor de tip B, construite cu pereți exteriori din cărămidă nearsă sau alte materiale netratate termic ori chimic, costul poliței este de 50 de lei pe an, iar despăgubirea maximă poate ajunge la 50.000 de lei.
Aceste sume reprezintă limitele de despăgubire, nu valori acordate automat în cazul producerii unui dezastru. Plata efectivă depinde de pagubele constatate și de condițiile asigurării.
Ce pagube sunt acoperite și când este necesară o asigurare suplimentară
Polița PAD acoperă exclusiv riscurile prevăzute de lege, respectiv cutremurele, inundațiile naturale și alunecările de teren. Aceasta nu oferă automat despăgubiri pentru incendii, furturi, explozii sau pentru bunurile aflate în interiorul locuinței.
Pentru asemenea situații, proprietarii pot încheia separat o asigurare facultativă, care completează protecția oferită de PAD, în limitele contractului ales.
Un alt aspect important este valabilitatea asigurării. În cazul polițelor noi, protecția începe cel mai devreme din a cincea zi calendaristică de la emiterea contractului, în timp ce reînnoirea poate asigura continuitatea acoperirii.
Totodată, legea condiționează înregistrarea sau modificarea înregistrării unei locuințe în cartea funciară de existența unei asigurări obligatorii valabile.
Prin urmare, dincolo de riscul unei amenzi, lipsa poliței PAD poate avea consecințe financiare mult mai serioase pentru proprietarii ale căror locuințe sunt afectate de un dezastru natural. În absența asigurării, aceștia nu beneficiază de despăgubirile acordate prin sistemul obligatoriu PAD.
De precizat că obligația asigurării locuințelor nu este una nouă, fiind reglementată de Legea nr. 260/2008, modificată și completată ulterior. Datele prezentate de UNSAR arată însă că, în ciuda costurilor relativ reduse, majoritatea proprietarilor din România continuă să nu dețină o asemenea poliță.
Daniel ALBU